
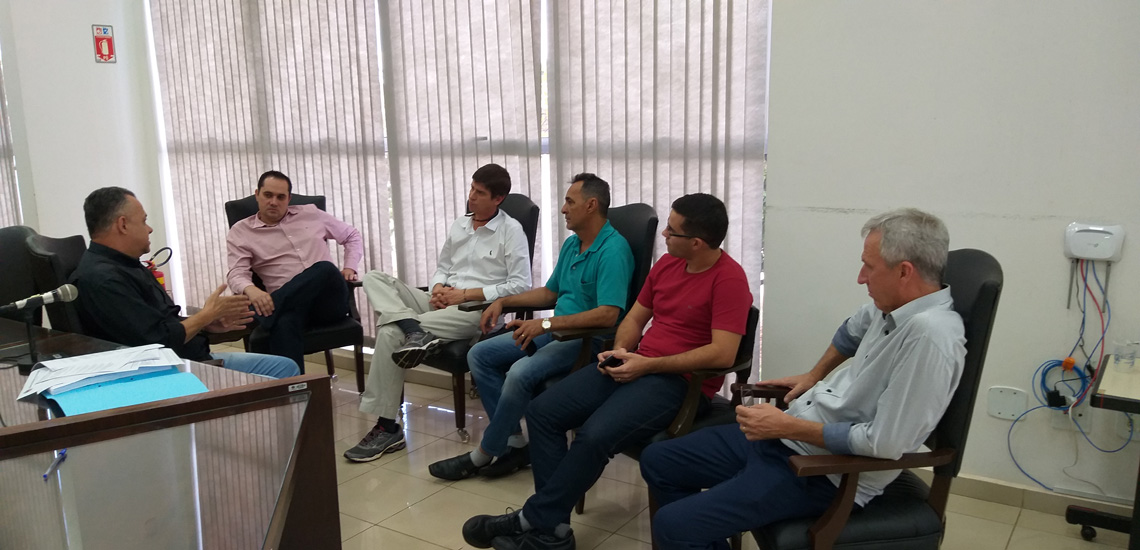
Aconteceu na última terça-feira (25), na Câmara Municipal de Orlândia uma Audiência Pública que “Dispõe sobre as Diretrizes para a elaboração da Lei Orçamentária de 2020.”
PROJETO DE LEI Nº 12 De 28 de maio de 2019.
“Dispõe sobre as Diretrizes para a elaboração da Lei Orçamentária de 2020.”
O PREFEITO DO MUNICÍPIO DE ORLÂNDIA, Estado de São Paulo, no uso das atribuições que lhe são conferidas pelo inciso II do art. 90 e art. 171, ambos da Lei Orgânica do Município de Orlândia,
Propõe à CÂMARA MUNICIPAL DE ORLÂNDIA o seguinte Projeto de Lei:
CAPÍTULO I DAS DISPOSIÇÕES GERAIS
Art. 1º. O orçamento do Município de Orlândia para o exercício financeiro de 2020 será elaborado e executado observando as diretrizes, objetivos, prioridades e metas estabelecidas nesta Lei, sem prejuízo das disposições orçamentárias e financeiras pertinentes contidas na Constituição Federal, na Constituição do Estado de São Paulo, na Lei nº 4.320/1964, na Lei Complementar nº 101/2000, na Lei Orgânica do Município e demais legislação correlata naquilo que couber.
Art. 2º. O orçamento para o exercício financeiro de 2020 abrangerá o Poder Legislativo e o Poder Executivo municipal, seus Fundos e Autarquias, em conformidade com a Estrutura Administrativa da Prefeitura Municipal de Orlândia estabelecida pela Lei Complementar Municipal nº 1/2013.
Art. 3º. A Lei Orçamentária para 2020 deverá evidenciar as Receitas e Despesas de cada uma das unidades executoras, especificando aquelas vinculadas aos Fundos, aos Orçamentos Fiscais e da Seguridade Social, desdobradas as despesas por função, subfunção, programa, projeto, atividade ou operações especiais e, quanto à sua natureza, por categoria econômica, grupo de natureza de despesa, modalidade de aplicação e elemento, tudo em conformidade com as Portarias SOF/STN em vigor, observando as diretrizes, objetivos, prioridades e metas estabelecidas nesta Lei.
Art. 4º. A proposta orçamentária para 2020 será elaborada de forma padronizada em conformidade com as orientações do Tribunal de Contas do Estado de São Paulo, no que couber, para a padronização das informações conforme sistema Audesp.
CAPÍTULO II
DAS DIRETRIZES GERAIS
Art. 5º. O orçamento para o exercício de 2020 obedecerá, entre outros, ao princípio da transparência e do equilíbrio entre receitas e despesas em cada fonte.
Art. 6º. Os estudos para a definição dos orçamentos da Receita para 2020 deverão observar os efeitos da alteração da legislação tributária, incentivos fiscais autorizados, a inflação no período, o crescimento econômico, a ampliação da base de cálculo dos tributos e a sua evolução nos últimos três exercícios (art. 12, LRF).
Parágrafo único. Até 30 (trinta) dias antes do encaminhamento da Proposta Orçamentária ao Poder Legislativo, o Poder Executivo municipal colocará à disposição da Câmara Municipal os estudos e as estimativas de receitas para o exercício subsequente, inclusive da RCL – Receita Corrente Líquida e as respectivas memórias de cálculo (art. 12, § 3º, LRF).
Art. 7º. Na execução do orçamento, verificado que o comportamento da receita poderá afetar o cumprimento das metas de resultados primário e nominal, os Poderes Legislativo e Executivo municipais, de forma proporcional às suas dotações e observada a fonte de recursos, adotarão o mecanismo da limitação de empenhos e movimentação financeira nos montantes necessários, adotando o critério de incidência percentual de redução sobre as dotações de despesas de capital, acompanhado da respectiva memória de cálculo e da justificação do ato (art. 9º, LRF).
Parágrafo único. Na avaliação do cumprimento das metas bimestrais de arrecadação para a implementação ou não do mecanismo da limitação de empenho e movimentação financeira será considerado, ainda, o resultado financeiro apurado no Balanço Patrimonial do exercício anterior.
Art. 8º. A Proposta Orçamentária para o exercício de 2020, sob o princípio do equilíbrio, destinará recursos para a Reserva de Contingência não inferior a 0,5% (meio por cento) das RCL – Receitas Correntes Líquidas previstas para o mesmo exercício, o que equivale ao desejado superávit orçamentário.
Parágrafo único. Os recursos da Reserva de Contingência serão destinados ao atendimento de passivos contingentes e outros riscos e eventos fiscais imprevistos, obtenção de resultado primário positivo se for o caso, e poderão ser utilizados para abertura de créditos adicionais suplementares (art. 5º, III, “b”. LRF).
Art. 9º. Os investimentos com duração superior a 12 (doze) meses somente constarão na Lei Orçamentária Anual se contemplados no Plano Plurianual (art. 5º, § 5º, LRF) e de maneira proporcional.
Art. 10. O Chefe do Poder Executivo municipal estabelecerá até 30 (trinta) dias após a publicação da Lei Orçamentária Anual a programação financeira das receitas e despesas e o cronograma de execução mensal para as suas unidades (art. 8º, LRF).
Art. 11. Não há previsão de renúncia de receita para o exercício de 2020, conforme o Demonstrativo VII – Estimativa e Compensação da Renúncia da Receita, em anexo.
Art. 12. Para efeito do disposto no artigo 16, § 3º, da Lei Complementar nº 101/2000, são consideradas despesas irrelevantes aquelas decorrentes da criação, expansão ou aperfeiçoamento da ação governamental que acarrete aumento da despesa, cujo montante no exercício financeiro de 2020, em cada evento, não exceda a 5,0% (cinco por cento) da RCL – Receita Corrente Líquida prevista.
Art. 13. As obras em andamento e a conservação do patrimônio público terão prioridade sobre projetos novos na alocação de recursos orçamentários, salvo projetos programados com recursos de transferências voluntárias e aplicações de crédito (art. 45, LRF).
Art. 14. Despesas de competência de outros entes da Federação somente serão assumidas pela administração municipal quando firmadas por convênios, acordos ou ajustes e previstos recursos na Lei Orçamentária (art. 62, LRF).
Art. 15. O Poder Legislativo municipal, de conformidade com a Emenda Constitucional nº 25/2000, e a Autarquia Municipal, encaminharão ao Poder Executivo municipal suas propostas orçamentárias parciais até o dia 15 de outubro de 2019.
Art. 16. A transferência de recursos dentro de uma mesma categoria de programação poderá ser feita por Decreto do Prefeito Municipal ou Presidente da Câmara Municipal no âmbito de seus respectivos Poderes.
Art. 17. O Poder Executivo é autorizado a:
I – abrir créditos adicionais suplementares até o limite de 10% (dez por cento) do orçamento das despesas, nos termos do art.167, V, da Constituição Federal;
II – realizar transposição, remanejamento ou transferência de recursos de uma categoria de programação para outra ou de um órgão para outro até o limite de 10% (dez por cento) do orçamento das despesas, nos termos do art. 167, VI, da Constituição Federal;
III – realizar operações de crédito por antecipação da receita, nos termos da legislação em vigor;
IV – realizar operações de crédito, nos termos da legislação em vigor;
V – reclassificar suas dotações orçamentárias, a nível de “Fonte de Recursos”, objetivando a funcionalidade do Sistema Audesp do TCESP.
Parágrafo único. Os créditos destinados a suprir insuficiência nas dotações relativas a pessoal, inativos e pensionistas, dívida pública, débitos constantes e precatórios judiciais e despesas à conta de recursos vinculados, observarão o limite de 30% (trinta por cento) do orçamento da despesa.
Art. 18. Durante a execução orçamentária de 2020, o Poder Executivo municipal, autorizado por Lei, poderá incluir novos projetos, atividades ou operações especiais no orçamento na forma de crédito especial desde que se enquadre nas prioridades para o exercício de 2020 (art. 167, I, da CF).
Art. 19. O Município de Orlândia estudará a implantação no próximo exercício de programa visando o controle de custos e avaliações de resultados (art. 4º, I, “e”, LRF).
CAPÍTULO III
DAS PRIORIDADES E METAS
Art. 20. As prioridades e metas da Administração Municipal para o exercício financeiro de 2020 são aquelas definidas e demonstradas no Anexo II desta Lei (art. 165, § 2º, da CF).
§ 1º. Os recursos estimados na Lei Orçamentária serão destinados, preferencialmente para as prioridades e metas estabelecidas nos Anexos II e III desta Lei, não se constituindo, todavia, em limite à programação das despesas.
§ 2º. Na elaboração da proposta orçamentária para 2020, o Poder Executivo poderá aumentar ou diminuir as metas físicas estabelecidas nesta Lei e identificadas nos Anexos II e III desta Lei, a fim de compatibilizar a despesa orçada à receita estimada, de forma a preservar o equilíbrio das contas públicas.
CAPÍTULO IV
DAS DISPOSIÇÕES SOBRE DESPESAS COM PESSOAL
Art. 21. O Poder Executivo, o Poder Legislativo e Autarquias, mediante lei, poderão no exercício de 2020 criar cargos e funções, alterar a estrutura organizacional, corrigir ou aumentar a remuneração dos servidores, conceder vantagens, admitir pessoal aprovado em concurso público ou em caráter temporário na forma da lei, conforme especificado nos respectivos programas do anexo das metas e prioridades, observados os limites e as regras da Lei Complementar nº 101/2000 (art. 169, § 1º, II, CF).
Parágrafo único. Os recursos para as despesas decorrentes destes atos deverão estar previstos na Lei do Orçamento para 2020.
CAPÍTULO V
DAS DISPOSIÇÕES SOBRE ALTERAÇÃO DA LEGISLATIVA TRIBUTÁRIA
Art. 22. O Poder Executivo municipal, autorizado por lei, poderá conceder ou ampliar benefício fiscal de natureza tributária com vistas a estimular o crescimento econômico, a geração de emprego e renda ou beneficiar contribuintes integrantes de classes menos favorecidas, devendo esses benefícios ser considerados nos cálculos do orçamento da receita a serem objeto de estudos do seu impacto orçamentário e financeiro no exercício em que se iniciar sua vigência e nos dois subsequentes (art. 14, LRF).
Art. 23. Os tributos lançados e não arrecadados, inscritos em dívida ativa, cujos custos para cobrança sejam superiores ao crédito tributário, poderão ser cancelados, mediante autorização em lei, não se constituindo como renúncia de receita (art. 14, § 3º, LRF).
Art. 24. O ato que conceder ou ampliar incentivo, isenção ou benefício de natureza tributária ou financeira constante do Orçamento da Receita, somente entrará em vigor após a adoção de medidas de compensação (art. 14, § 2º, LRF).
CAPÍTULO VI
DAS DISPOSIÇÕES FINAIS
Art. 25. A concessão de auxílios, contribuições e subvenções sociais , dependerá de autorização legislativa contida na Lei Orçamentária Anual e beneficiará as Organizações da Sociedade Civil, mediante a formalização de termo de colaboração, termo de fomento ou acordo de cooperação que atenderem as condições previstas no Decreto Municipal nº 4.612, de 07 de fevereiro de 2017, e suas alterações, e Lei nº 13.019, de 31 de julho de 2014, e suas alterações.
§ 1º. As Organizações da Sociedade Civil beneficiadas com repasses de recursos a título de subvenção sociais, contribuições e auxílios de que trata o “caput” do artigo serão aquelas que atenderam as condições do Decreto nº 4.612/2017 e suas alterações, e os valores de repasses previstos para cada Secretaria Municipal serão aqueles constantes do Anexo I que acompanha esta Lei.
Art. 26. O Poder Executivo Municipal enviará a Proposta Orçamentária para a Câmara Municipal no prazo estabelecido na Lei Orgânica do Município, que a apreciará e a devolverá para sanção até o dia 20 de dezembro de 2019.
Parágrafo único. Se o Projeto de Lei Orçamentária Anual aprovado não for encaminhado à sanção até o início do exercício financeiro de 2020, fica o Poder Executivo municipal autorizado a executar a proposta orçamentária na forma original, na base de 1/12 (um doze avos) em cada mês, até a sanção da respectiva lei orçamentária anual.
Art. 27. Os créditos especiais abertos nos últimos quatro meses do exercício poderão ser reabertos no exercício subsequente por ato do Chefe do Poder Executivo, até o limite de seus saldos (art. 167, § 2º, CF).
Art. 28. Os recursos para atender as despesas de proteção à criança e ao adolescente serão vinculados ao percentual mínimo de 0,7 % do orçamento da receita da administração direta.
Art. 29. Serão consideradas legais as despesas com multas e juros pelo eventual atraso no pagamento de compromissos assumidos motivados por insuficiência de tesouraria.
Art. 30. Faz parte integrante da presente Lei:
I – Demonstrativo I – Metas Anuais;
II – Demonstrativo II – Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior;
III – Demonstrativo III – Das Metas Fiscais Atuais Comparadas com as Fixadas nos Três Exercícios Anteriores;
IV – Demonstrativo IV – Evolução do Patrimônio Líquido;
V – Demonstrativo V – Origem e Aplicação dos Recursos Obtidos com a Alienação de Ativos;
VI – Demonstrativo VI – Receitas e Despesas Previdenciárias do RPPS;
VII – Demonstrativo VI.a – Projeção Atuarial do RPPS;
VIII – Demonstrativo VII – Estimativa e Compensação da Renúncia de Receita;
IX – Demonstrativo VII – Margem de Expansão das Despesas Obrigatórias de Caráter Continuado.
Art. 31. Esta Lei entra em vigor na data de sua publicação.
Orlândia, 28 de maio de 2019.
OSWALDO RIBEIRO JUNQUEIRA NETO
Prefeito Municipal
Orlândia, 28 de maio de 2019.
JUSTIFICATIVA
Ao Projeto de Lei nº 12/2019, que dispõe sobre as Diretrizes para a elaboração da Lei Orçamentária de 2019.
Senhor Presidente:
Encaminhamos para apreciação e deliberação dessa Casa Legislativa o Projeto de Lei referente às Diretrizes Orçamentárias para o exercício de 2020 – LDO 2020 em atendimento aos princípios da Constituição Federal e Lei de Responsabilidade Fiscal – LC nº 101/2000.
A Lei de Diretrizes Orçamentárias (LDO) é o instrumento de conexão entre o Plano Plurianual (PPA) e o Orçamento do exercício. Tem a função de estabelecer a ligação entre o curto prazo (Lei Orçamentária) e o longo prazo (PPA). A LDO orienta a elaboração da LOA, fixa as metas e prioridades da Administração Pública, dispõe sobre alterações na legislação, estabelece metas fiscais, riscos fiscais e os fatores que podem vir a afetar as contas públicas.
Os instrumentos legais de planejamento, constituídos pelo Plano Plurianual – PPA, Lei de Diretrizes Orçamentárias – LDO e Lei Orçamentária Anual – LOA, devem refletir informações sobre políticas e programas, com metas físicas e monetárias para mensuração das ações e custos de forma a possibilitar o controle gerencial.
Assim sendo, em cumprimento a esses mandamentos, estamos encaminhando à apreciação desse corpo legislativo, o presente Projeto de Lei de Diretrizes Orçamentárias, acompanhada de Anexos de Metas Fiscais e de Demonstrativos das Prioridades e Metas elaboradas de conformidade com os dispositivos legais.
Com estas considerações, esperamos a boa acolhida para a presente propositura, aperfeiçoando e melhorando o seu conteúdo mediante a atuação sempre elogiável dos nossos Vereadores.
Na oportunidade, apresentamos a Vossa Excelência e aos demais membros dessa Egrégia Câmara, nossos protestos de alta estima e distinta consideração.
Atenciosamente,
OSWALDO RIBEIRO JUNQUEIRA NETO
Prefeito Municipal
AO
EXCELENTÍSSIMO SENHOR
MAX LEONARDO DEFINE NETO
DD. PRESIDENTE DA CÂMARA MUNICIPAL DE ORLÂNDIA – SP
